La Réserve fédérale a augmenté les taux d'intérêt mercredi, marquant la première augmentation en plus de trois ans. Cette décision, largement anticipée, pourrait augmenter les coûts d'emprunt tout en offrant une petite aide aux épargnants.
Détails de l'augmentation des taux d'intérêt
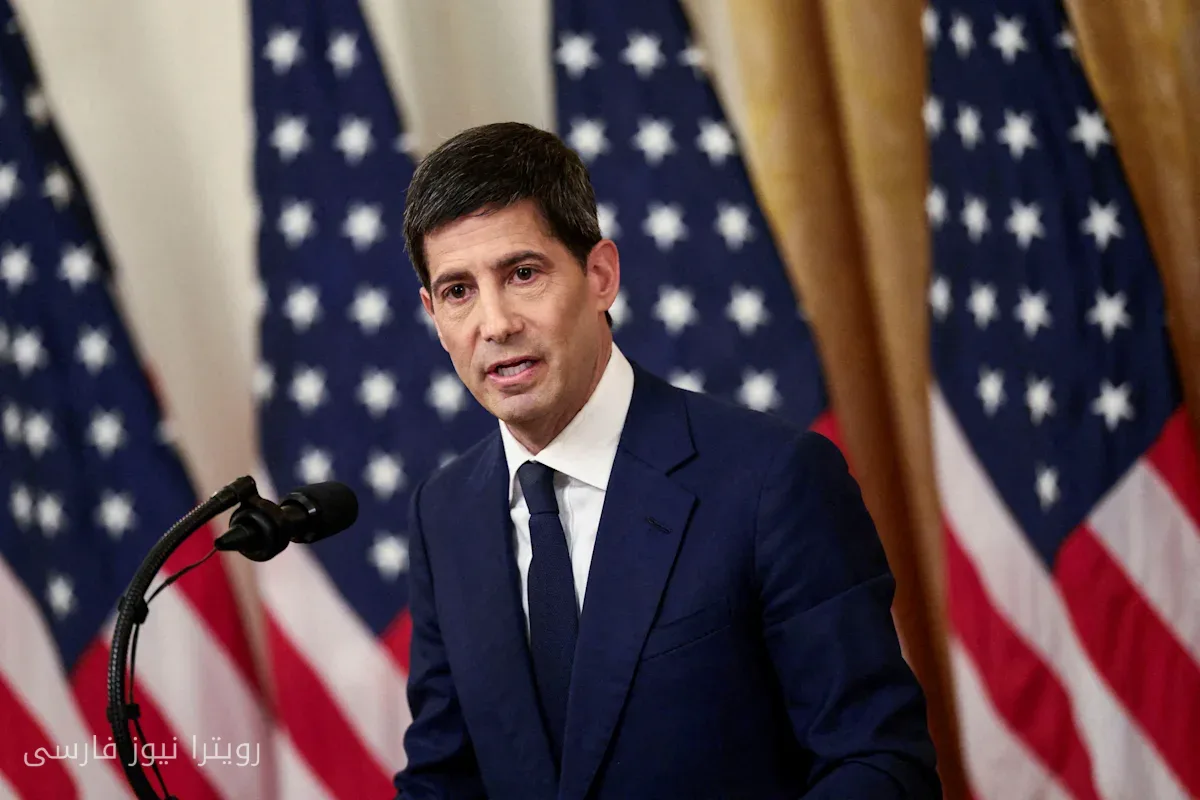
Le président de la Réserve fédérale, Kevin Warsh, et le Comité de marché ouvert de la Réserve fédérale, ont annoncé une augmentation de 0,25 % et ont fait allusion à une autre augmentation possible à l'avenir. La réaction du marché boursier à cette annonce pourrait être la partie la plus médiatisée, tandis que des analystes comme Jon Shgar, partenaire chez Goldman Sachs, penchent pour un scénario optimiste. Shgar a déclaré dans une analyse : "En général, le marché porte actuellement un lourd fardeau du côté des bénéfices et il existe d'excellentes opportunités dans divers secteurs de l'intelligence artificielle." Il s'attend à ce que l'indice S&P 500 atteigne plus de 8000 points au cours de l'année prochaine.
En savoir plus : Les candidats républicains s'éloignent de Trump face au centre de données
Impact sur les comptes bancaires et les prêts
L'augmentation des taux d'intérêt aura de nombreux impacts sur les finances quotidiennes. Le taux d'intérêt de la Réserve fédérale affecte non seulement le marché boursier, mais aussi les taux d'épargne, les coûts d'intérêt et, dans une moindre mesure, les taux des prêts hypothécaires. Les comptes d'épargne sont généralement utilisés pour des fonds à court terme, et pourtant, leurs taux actuels n'atteignent que 0,38 %. En revanche, les comptes d'épargne à haut rendement offrent généralement des taux supérieurs à 3 %.
Les comptes du marché monétaire sont également une option appropriée pour conserver des fonds, bien qu'ils aient des paiements plus faibles avec un taux moyen de 0,63 %. Pendant ce temps, les taux des CD (certificats de dépôt) augmentent lentement, avec un taux moyen d'un CD de 12 mois atteignant 1,71 %. Si les clients sont prêts à chercher mieux, ils peuvent trouver de meilleurs taux.
État des taux des prêts hypothécaires et des prêts personnels
Les taux des prêts hypothécaires ne sont généralement pas directement affectés par l'augmentation des taux d'intérêt de la Réserve fédérale, car le marché obligataire anticipe généralement ces changements avant les décisions de politique monétaire. Les taux des prêts hypothécaires ont atteint leur plus bas niveau en trois ans fin février et début mars, mais ont de nouveau augmenté suite à la crise au Moyen-Orient. On s'attend à ce que les taux des prêts hypothécaires restent au-dessus de 6,5 % jusqu'en 2027.
Les taux des prêts personnels ont également augmenté en moyenne à 11,86 %. Les taux des prêts personnels annoncés se situent désormais généralement entre 7 et 8 %. La Réserve fédérale influence les taux des prêts à la consommation en ajustant le taux fédéral, ce qui affecte les coûts de prêt entre banques, et ce coût est généralement transféré aux emprunteurs.
En savoir plus : L'augmentation des taux d'intérêt de la Réserve fédérale n'a pas réussi à stabiliser les marchés turbulents · Les marques de distributeurs comme Kirkland réussissent à rivaliser avec les marques nationales