Die Federal Reserve hat am Mittwoch den Leitzins erhöht, was die erste Erhöhung seit über drei Jahren darstellt. Diese Maßnahme, die weithin erwartet wurde, könnte die Kreditkosten erhöhen und gleichzeitig den Sparern einen kleinen Vorteil verschaffen.
Details zur Zinserhöhung
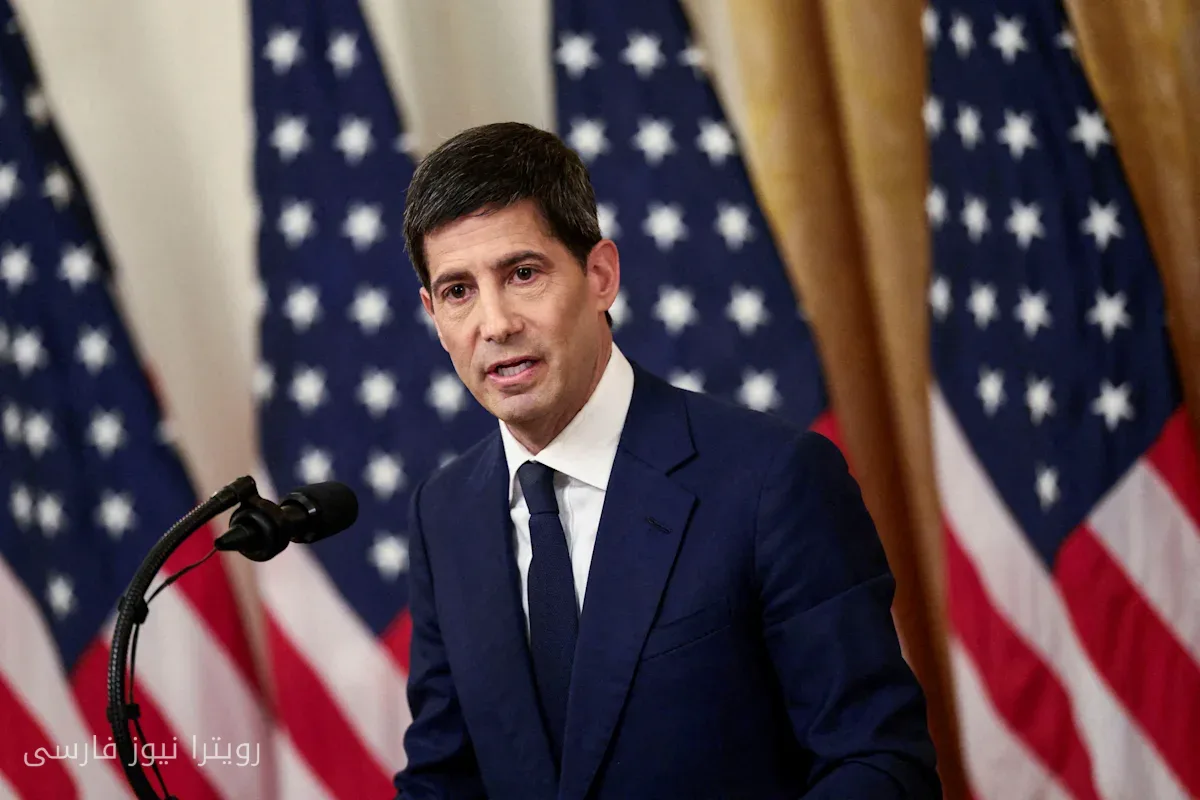
Der Vorsitzende der Federal Reserve, Kevin Warsh, und das Federal Open Market Committee haben eine Erhöhung um ein viertel Prozent angekündigt und auf eine mögliche weitere Erhöhung in der Zukunft hingewiesen. Die Reaktion des Aktienmarktes auf diese Ankündigung könnte der aufsehenerregendste Teil sein, während Analysten wie John Shgar, Partner bei Goldman Sachs, zu einem optimistischen Szenario tendieren. Shgar erklärte in einer Analyse: "Insgesamt trägt der Markt derzeit eine schwere Last auf der Gewinnseite und es gibt außergewöhnliche Chancen in verschiedenen Bereichen der künstlichen Intelligenz." Er erwartet, dass der S&P 500 im kommenden Jahr über 8000 Punkte erreichen wird.
Mehr lesen: Republikanische Kandidaten distanzieren sich von Trump im Datenzentrum
Auswirkungen auf Bankkonten und Kredite
Die Zinserhöhung wird erhebliche Auswirkungen auf die täglichen Finanzen haben. Der Leitzins der Federal Reserve beeinflusst nicht nur den Aktienmarkt, sondern auch die Sparzinsen, die Kreditkosten und in geringerem Maße die Hypothekenzinsen. Sparkonten werden im Allgemeinen für kurzfristige Gelder verwendet, und dennoch erreichen ihre aktuellen Zinssätze nur 0,38 Prozent. Im Gegensatz dazu bieten hochverzinsliche Sparkonten in der Regel Zinssätze von über 3 Prozent an.
Geldmarktkonten sind ebenfalls eine geeignete Option zur Kapitalanlage, obwohl sie mit einem durchschnittlichen Zinssatz von 0,63 Prozent geringere Erträge bieten. In der Zwischenzeit steigen die Zinssätze für CDs (Zertifikate von Einlagen) allmählich, und der durchschnittliche Zinssatz für eine 12-monatige CD liegt bei 1,71 Prozent. Wenn Kunden bereit sind, besser zu suchen, können sie bessere Zinssätze finden.
Situation der Hypotheken- und Privatkreditzinsen
Die Hypothekenzinsen sind in der Regel nicht direkt von der Erhöhung des Leitzinses der Federal Reserve betroffen, da der Anleihemarkt diese Änderungen normalerweise vor den geldpolitischen Entscheidungen antizipiert. Die Hypothekenzinsen erreichten Ende Februar und Anfang März den niedrigsten Stand seit drei Jahren, stiegen jedoch nach der Krise im Nahen Osten wieder an. Es wird erwartet, dass die Hypothekenzinsen bis 2027 über 6,5 Prozent bleiben.
Die Zinssätze für Privatkredite sind ebenfalls im Durchschnitt auf 11,86 Prozent gestiegen. Die beworbenen Zinssätze für Privatkredite liegen jetzt normalerweise im Bereich von 7 bis 8 Prozent. Die Federal Reserve beeinflusst die Konsumkreditzinsen durch die Anpassung des Leitzinses, was sich auf die Kreditkosten zwischen Banken auswirkt, und diese Kosten werden normalerweise an die Kreditnehmer weitergegeben.
Mehr lesen: Die Erhöhung des Leitzinses der Federal Reserve konnte die turbulenten Märkte nicht beruhigen · Einzelhandelsmarken wie Kirkland schneiden im Wettbewerb mit nationalen Marken erfolgreich ab