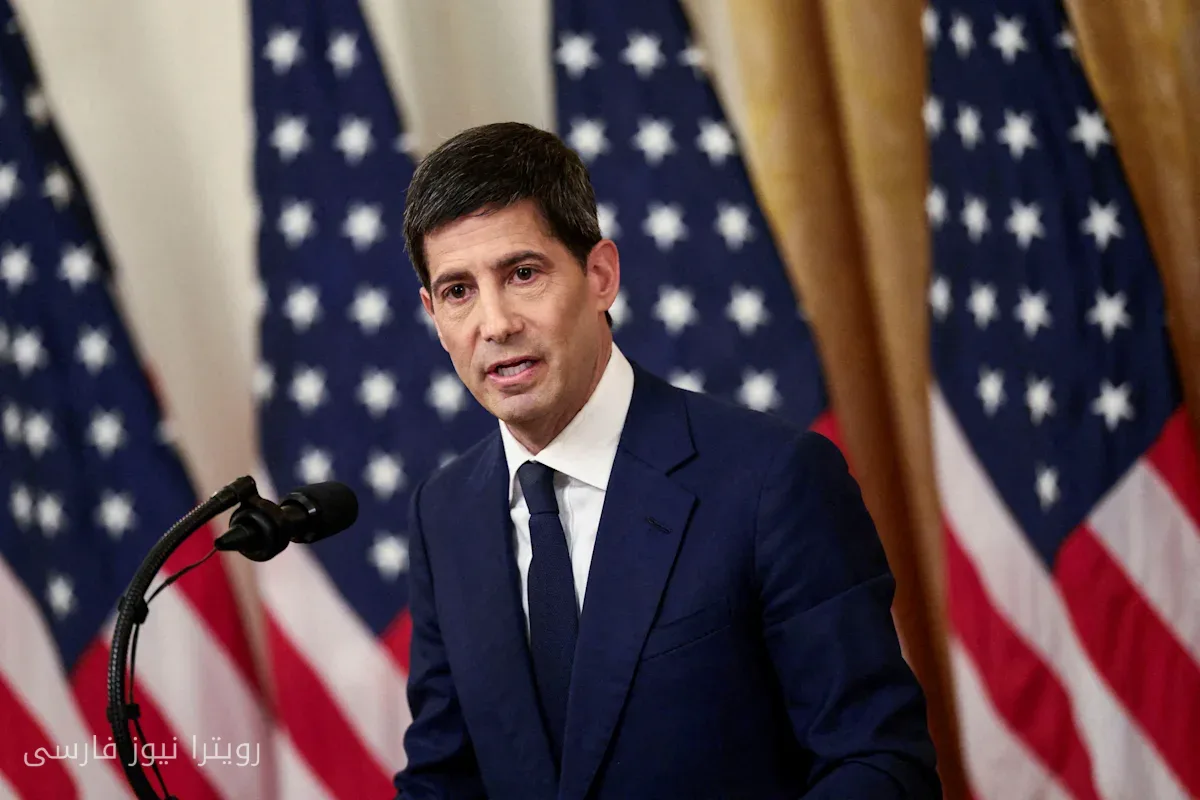
فدرال رزرو روز چهارشنبه نرخ بهره را افزایش داد که نخستین افزایش در بیش از سه سال گذشته محسوب میشود. این اقدام که بهطور گستردهای پیشبینی شده بود، ممکن است هزینههای وامگیری را افزایش دهد و در عین حال به پساندازکنندگان کمک کوچکی کند.
جزئیات افزایش نرخ بهره
رئیس فدرال رزرو، کوین وارش، و کمیته بازار آزاد فدرال، افزایش نرخ یکچهارم درصدی را اعلام کردند و به احتمال افزایش دیگری در آینده اشاره کردند. واکنش بازار سهام به این اعلامیه ممکن است خبرسازترین بخش باشد، در حالی که تحلیلگران مانند جان شگار، شریک در گلدمن ساکس، به سناریوی خوشبینانهای تمایل دارند. شگار در تحلیلی بیان کرد: "بهطور کلی، بازار در حال حاضر بار سنگینی را در سمت سودها بر دوش میکشد و فرصتهای فوقالعادهای در بخشهای مختلف هوش مصنوعی وجود دارد." وی انتظار دارد که شاخص S&P ۵۰۰ در طی یک سال آینده به بالای ۸۰۰۰ واحد برسد.
بیشتر بخوانید: کاندیداهای جمهوریخواه در برابر مرکز دادهها از ترامپ فاصله میگیرند
تأثیر بر حسابهای بانکی و وامها
افزایش نرخ بهره تأثیرات زیادی بر امور مالی روزمره خواهد گذاشت. نرخ بهره فدرال نه تنها بر بازار سهام تأثیر میگذارد، بلکه بر نرخهای پسانداز، هزینههای بهره و بهطور کمتری بر نرخهای وام مسکن نیز تأثیرگذار است. حسابهای پسانداز بهطور کلی برای پولهای کوتاهمدت استفاده میشوند و با این حال، نرخهای کنونی آنها تنها به ۰.۳۸ درصد میرسد. در عوض، حسابهای پسانداز با بهره بالا معمولاً نرخهای بالاتر از ۳ درصد را ارائه میدهند.
حسابهای بازار پول نیز گزینهای مناسب برای نگهداری سرمایه است، هرچند که با نرخ میانگین ۰.۶۳ درصد، پرداختهای کمتری دارند. در این بین، نرخهای CD (گواهی سپرده) به آرامی در حال افزایش است و نرخ میانگین در یک CD ۱۲ ماهه به ۱.۷۱ درصد رسیده است. اگر مشتریان حاضر به جستجوی بهتر باشند، میتوانند نرخهای بهتری پیدا کنند.
وضعیت نرخهای وام مسکن و وامهای شخصی
نرخهای وام مسکن معمولاً تحت تأثیر مستقیم افزایش نرخ بهره فدرال قرار نمیگیرد، زیرا بازار اوراق قرضه معمولاً این تغییرات را قبل از تصمیمات سیاست پولی پیشبینی میکند. نرخهای وام مسکن در اواخر فوریه و اوایل مارس به پایینترین سطح سه سال اخیر رسید اما به دنبال بحران در خاورمیانه، این نرخها دوباره به سمت بالا حرکت کردند. پیشبینی میشود که نرخهای وام مسکن تا سال ۲۰۲۷ بالای ۶.۵ درصد باقی بمانند.
نرخهای وام شخصی نیز بهطور متوسط به ۱۱.۸۶ درصد افزایش یافته است. نرخهای وام شخصی تبلیغشده اکنون معمولاً در محدوده ۷ تا ۸ درصد قرار دارند. فدرال رزرو نرخهای وام مصرفی را با تنظیم نرخ فدرال تأثیر میگذارد که بر هزینههای وامدهی بین بانکها تأثیر دارد و این هزینه معمولاً به وامگیرندگان منتقل میشود.
بیشتر بخوانید: افزایش نرخ بهره فدرال رزرو نتوانسته است بازارهای متلاطم را آرام کند · برندهای فروشگاهی مانند کرکلند در رقابت با برندهای ملی موفق عمل میکنند