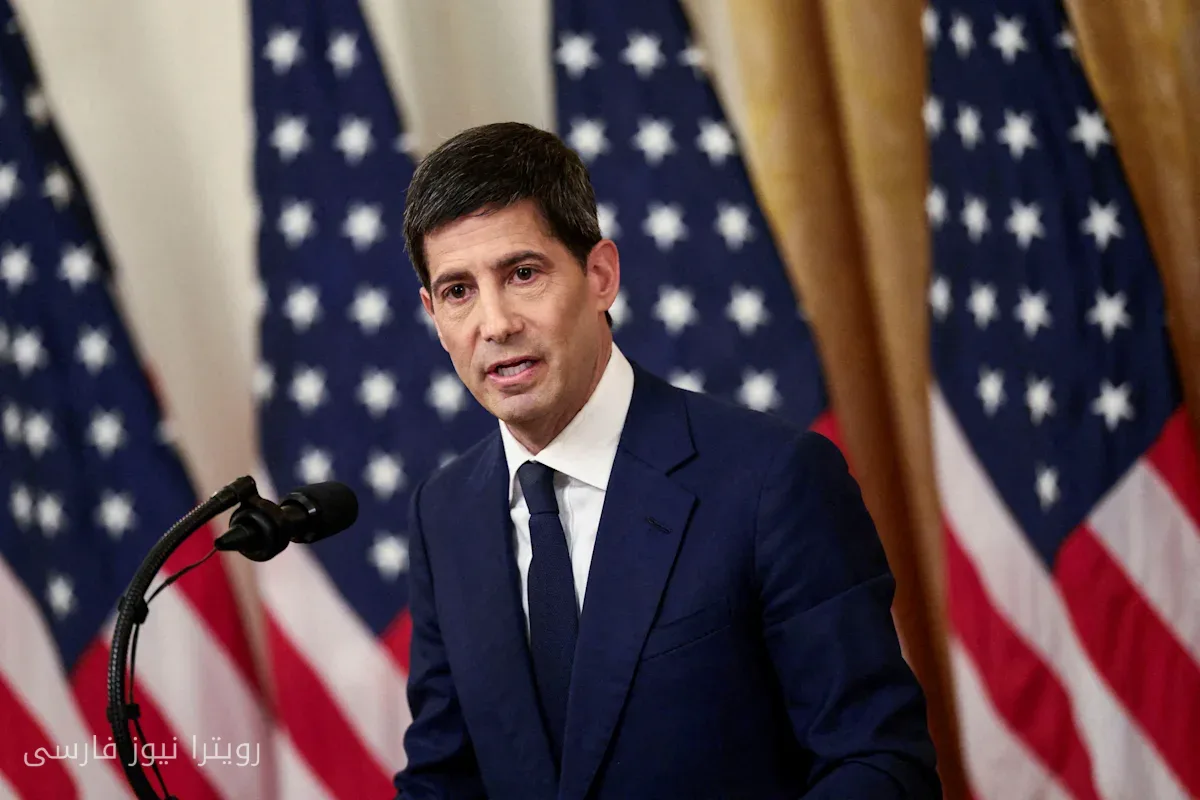
رفع الاحتياطي الفيدرالي يوم الأربعاء سعر الفائدة، وهو أول زيادة في أكثر من ثلاث سنوات. هذه الخطوة التي تم توقعها على نطاق واسع، قد تزيد من تكاليف الاقتراض، وفي الوقت نفسه قد تساعد المدخرين بشكل طفيف.
تفاصيل زيادة سعر الفائدة
أعلن رئيس الاحتياطي الفيدرالي، كيفن وارس، ولجنة السوق المفتوحة الفيدرالية، عن زيادة بنسبة ربع نقطة مئوية وأشاروا إلى احتمال زيادة أخرى في المستقبل. قد تكون ردود فعل سوق الأسهم على هذا الإعلان هي الأكثر إثارة للجدل، بينما يميل المحللون مثل جون شغار، الشريك في جولدمان ساكس، إلى سيناريو متفائل. قال شغار في تحليل: "بشكل عام، السوق حالياً يتحمل عبئاً ثقيلاً على جانب الأرباح وهناك فرص رائعة في مختلف قطاعات الذكاء الاصطناعي." ويتوقع أن يصل مؤشر S&P ٥٠٠ إلى أكثر من ٨٠٠٠ نقطة خلال العام المقبل.
تأثير على الحسابات المصرفية والقروض
ستؤثر زيادة سعر الفائدة بشكل كبير على الأمور المالية اليومية. لا يؤثر سعر الفائدة الفيدرالي فقط على سوق الأسهم، بل يؤثر أيضاً على معدلات الادخار، وتكاليف الفائدة، وبدرجة أقل على معدلات قروض الرهن العقاري. تُستخدم حسابات الادخار بشكل عام للأموال قصيرة الأجل، ومع ذلك، فإن معدلاتها الحالية تصل فقط إلى ٠.٣٨%. بدلاً من ذلك، تقدم حسابات الادخار ذات الفائدة العالية عادةً معدلات أعلى من ٣%.
تُعتبر حسابات سوق المال أيضاً خياراً مناسباً للاحتفاظ بالاستثمار، على الرغم من أنها تدفع معدلات أقل بمتوسط ٠.٦٣%. في هذه الأثناء، معدلات الشهادات الإيداع (CD) في حالة زيادة ببطء، حيث وصل المعدل المتوسط في شهادة إيداع لمدة ١٢ شهراً إلى ١.٧١%. إذا كان العملاء مستعدين للبحث بشكل أفضل، يمكنهم العثور على معدلات أفضل.
حالة معدلات قروض الرهن العقاري والقروض الشخصية
عادةً ما لا تتأثر معدلات قروض الرهن العقاري بشكل مباشر بزيادة سعر الفائدة الفيدرالي، حيث يتوقع سوق السندات هذه التغييرات قبل قرارات السياسة النقدية. وصلت معدلات قروض الرهن العقاري في أواخر فبراير وأوائل مارس إلى أدنى مستوى لها في ثلاث سنوات، ولكن بعد الأزمة في الشرق الأوسط، عادت هذه المعدلات للارتفاع. من المتوقع أن تبقى معدلات قروض الرهن العقاري فوق ٦.٥% حتى عام ٢٠٢٧.
كما زادت معدلات القروض الشخصية بشكل متوسط إلى ١١.٨٦%. حالياً، تتراوح معدلات القروض الشخصية المعلنة عادةً بين ٧ إلى ٨%. يؤثر الاحتياطي الفيدرالي على معدلات القروض الاستهلاكية من خلال تعديل سعر الفائدة الفيدرالي، مما يؤثر على تكاليف الإقراض بين البنوك، وغالباً ما تُنقل هذه التكاليف إلى المقترضين.
اقرأ المزيد: زيادة سعر الفائدة من الاحتياطي الفيدرالي لم تتمكن من تهدئة الأسواق المتقلبة · العلامات التجارية المتاجر مثل كيركلاند تحقق نجاحاً في المنافسة مع العلامات التجارية الوطنية