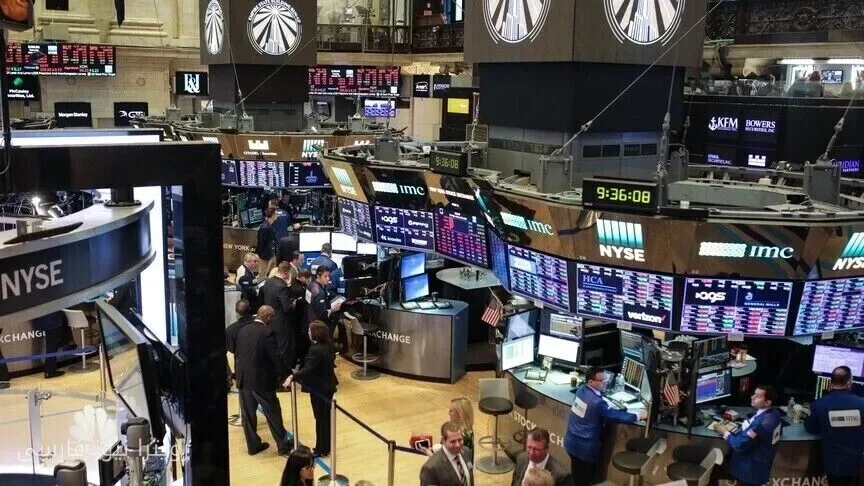
بازارهای جهانی در آغاز هفته جدید به صورت مختلط عمل کردند، با وجود نشانههایی از کاهش فشار در بازار کار ایالات متحده و سیگنالهایی از سوی مقامات فدرال رزرو مبنی بر توقف افزایش نرخ بهره در هفته گذشته. احتمال اینکه فدرال رزرو در ماه جاری نرخ سیاست خود را بدون تغییر نگه دارد، به بیش از ۸۰ درصد رسیده است، در حالی که احتمال افزایش ۲۵ واحدی نرخ بهره در دسامبر به ۹۵ درصد افزایش یافته است.
تمرکز سرمایهگذاران بر روی دادههای اقتصادی
سرمایهگذاران اکنون به بررسی صورتجلسه آخرین جلسه فدرال رزرو پرداختهاند که قرار است در این هفته منتشر شود، همچنین دادههای شاخص مدیران خرید جهانی (PMI) نیز در روز دوشنبه مورد توجه قرار خواهد گرفت. با افزایش انتظارات مبنی بر اینکه فدرال رزرو در این ماه اقدامات تهاجمی خود را متوقف خواهد کرد، سرمایهگذاران به داراییهای پرریسکتر روی آوردهاند. در عین حال، تنشهای ژئوپولیتیکی در خاورمیانه نیز به تأثیرگذاری بر بازارها ادامه میدهند.
بیشتر بخوانید: مقامات کره جنوبی نشست اضطراری برای بررسی نفوذهای مالی برگزار کردند
گروه حوثیهای یمن که از ایران حمایت میشوند، اعلام کردند که تأسیسات سعودی آرامکو در ریاض و خریص را با موشکهای بالستیک و پهپادها مورد حمله قرار دادهاند. این حملات موجب افزایش قیمت نفت خام برنت به بالای ۱۰۰ دلار در هر بشکه شده است و نگرانیها نسبت به عرضه نفت را تشدید کرده است.
تحولات نظامی در خاورمیانه و تأثیر آن بر بازارها
گزارشها حاکی از آن است که ایالات متحده در حال برنامهریزی برای ارسال نیروها و هواپیماهای اضافی به اسرائیل است، در حالی که تنشها در خاورمیانه ممکن است افزایش یابد. اسرائیل انتظار دارد که با ایران درگیر یک درگیری جدید شود یا تنشهای منطقهای به سرعت تشدید شوند و در حال ارزیابی اهداف بالقوه در ایران برای حمله در صورت بروز یک درگیری بزرگ است.
ایران و فرماندهی مرکزی ایالات متحده (CENTCOM) بهطور مداوم در حال هماهنگی نظامی تحت سناریوهای مختلف، از جمله حملات موشکی احتمالی از ایران هستند. در این میان، تقاضا برای دلار آمریکا به دلیل تنشهای ژئوپولیتیکی افزایش یافته و شاخص دلار آمریکا در روز دوشنبه به ۱۰۲.۵ صعود کرد که بالاترین سطح آن از آوریل ۲۰۲۵ محسوب میشود.
در پی تقویت دلار، نوسانات در سایر داراییها نیز افزایش یافته است. قیمت طلا با شروع هفته روندی کاهشی را تجربه کرد و به ۴۱۳۴ دلار به ازای هر اونس رسید، در حالی که قیمت نقره به ۶۱ دلار به ازای هر اونس افزایش یافت.
بازدهی اوراق خزانهداری ۱۰ ساله ایالات متحده در آغاز هفته بدون تغییر در ۵.۲۷ درصد باقی ماند، در حالی که بازدهی دو ساله به طور جزئی کاهش یافت و به ۴.۸۲ درصد رسید. قیمت نفت خام برنت برای تحویل در دسامبر ۰.۴ درصد کاهش یافت و به ۱۰۱.۸ دلار در هر بشکه رسید.
در بازارهای سهام ایالات متحده، شاخص S&P ۵۰۰ هفته گذشته با ۰.۷ درصد افزایش بسته شد، در حالی که شاخص Nasdaq Composite ۱.۱۹ درصد و شاخص Dow Jones Industrial Average با ۰.۴۹ درصد افزایش به کار خود پایان داد. بورس نیویورک این هفته را به صورت مختلط آغاز کرد.
در همین حال، سرمایهگذاران توجه خود را به دادههای شاخص قیمت تولیدکننده (PPI) و PMI که قرار است روز دوشنبه در اروپا منتشر شوند، معطوف کردهاند. این دادهها بهویژه در زمینه بخش انرژی PPI میتواند نشانههایی از سیاستهای پولی آینده بانک مرکزی اروپا (ECB) را نمایان کند.
فاصله بین بازدهی اوراق قرضه ۱۰ ساله فرانسه و آلمان به ۱۴۱ واحد پایه افزایش یافته که بالاترین سطح از سال ۲۰۱۲ به شمار میآید. تحلیلگران معتقدند که بانک مرکزی اروپا ممکن است برای جلوگیری از گسترش ریسکها ناشی از هزینههای استقراض فرانسه در سطح وسیعتر منطقه، مداخله کند.
شاخص FTSE ۱۰۰ بریتانیا ۰.۳۲ درصد افزایش و FTSE MIB ایتالیا ۰.۴۹ درصد رشد را تجربه کردند. در حالی که شاخص CAC ۴۰ فرانسه ۰.۷۹ درصد و DAX ۴۰ آلمان ۱.۱۷ درصد افزایش یافتند. شاخصهای اروپایی این هفته را به صورت مختلط آغاز کردند.
در بازارهای آسیایی، فعالیتهای معاملاتی بهطور محدود باقی ماند، زیرا بازارهای کره جنوبی و چین به دلیل تعطیلات بسته بودند و بازارهای باز با نوسانات مختلط معامله شدند. PMI خدمات ژاپن در سپتامبر به ۵۱.۳ کاهش یافت، در حالی که PMI ترکیبی آن به ۵۲.۳ کاهش یافت که نشاندهنده کندی فعالیتها در مقایسه با ماه گذشته است. با این حال، اعتماد مصرفکننده در این کشور به ۳۵.۴ فراتر از انتظارات بود.
بازدهی اوراق قرضه دو ساله ژاپن حدود ۱۰ واحد پایه کاهش یافت و به ۱.۹ درصد رسید. در همین حال، شاخص Nikkei ۲۲۵ ژاپن با ۲.۲ درصد افزایش و Hang Seng هنگ کنگ با ۰.۳ درصد کاهش به کار خود پایان داد.
بیشتر بخوانید: روسیه ممنوعیت صادرات دیزل را تا پایان اکتبر تمدید کرد · سازمان کشورهای صادرکننده نفت تولید نفت را در نوامبر ثابت نگه میدارد